
全国市況レポート
注目記事



学ぶ
更新日:2026.09.30
住宅ローンがあるけど引っ越したい!引っ越す方法と注意点をわかりやすく解説
「住宅ローンがあるけど、転勤や単身赴任をしなければいけなくなった」
「住宅ローンを完済していなくても引っ越しはできる?」
住宅ローンがあっても、売却して一括返済する・金融機関に許可をとって賃貸に出すなどの方法で、引っ越せる可能性があります。家族が残る・転勤や親の介護が理由など、事情によって認められるケースもあるので、確認が必要です。
ただし、住宅ローンは原則として、契約者本人が住むことを前提としているため、正当な手続きを踏まないと契約違反になります。できるケースや具体的な方法について、基礎知識を確認しておきましょう。
本記事では、住宅ローンがあっても引っ越しができるケースや、引っ越すための方法をわかりやすく解説します。
残っている住宅ローンを完済する方法や注意点など、知っておきたい知識とあわせてまとめました。経済状況や家庭の事情に合わせた適切な選択ができるように、ぜひ参考にしてください。
【この記事でわかること】
・住宅ローン返済中の自宅から転居する場合は、金融機関への確認が必要
・契約者本人・家族が残る場合や特別な事情がある場合は引っ越しが認められる
・引っ越しを検討するときはまず住宅ローンの残額を確認する
マンション図書館の物件検索のここがすごい!
- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家によるコメント
表示&依頼 - 物件ごとの「マンション管理適正評価」
が見れる! - 新築物件速報など
今後拡張予定の機能も!
住宅ローンがあるけど引っ越したいときに理解しておくべきこと
住宅ローンがあるけど引っ越したいときに理解しておくべきこと
住宅ローンを完済していない状態で、引っ越ししたいと考えている方は、次の2点を理解しておきましょう。
・住宅ローンが残っていると、原則物件を売却できない
・住宅ローンが残っていると、一般的には貸し出しできない
それぞれのルールについて、くわしく説明します。
住宅ローンが残っていると原則物件を売却できない
住宅ローンが残っていると原則的に物件を売却することはできません。
住宅ローンの契約時には、金融機関が物件に抵当権を設定します。抵当権とは、借り入れ先の金融機関が設定する担保権の一つです。もしローンの返済が滞ったときは抵当権を行使し、物件を売却して債権を回収します。
抵当権が設定されているかぎり、その物件は売却できないとされているため注意が必要です。契約書には、抵当権の抹消を売買成立の条件として明記している場合もあります。
住宅ローンが残っている物件を売却する場合は、売却代金や自己資金などで住宅ローンの残債を完済し、抵当権を抹消する必要があります。残債以上の資金を確保できれば、住宅ローン返済中でも通常の売却が可能です。
住宅ローンが残っていると一般的には貸し出しできない
住宅ローンが残っている場合、一般的に賃貸としての貸し出しはできません。
住宅ローンは、契約者やその家族が居住する住宅を購入するための融資制度です。住宅の購入が目的であるため、他のローンに比べて金利が低く設定されています。
不動産投資ローンで購入した物件であれば、賃貸に出しても問題ありませんが、住宅ローンで購入した物件で賃貸に出すことは認められていません。そのため、住宅ローンで購入した物件を賃貸物件にすることは契約違反となるため注意しましょう。
借り入れ先の金融機関に無断で賃貸に出すと、契約違反のペナルティで、ローンの一括返済を求められる可能性もあります。たとえ特別な事情があったとしても、まずは融資を受けた金融機関に相談しましょう。
住宅ローンがあるけど引っ越しできるケース
住宅ローンがあるけど引っ越しできるケース
通常引っ越しするには住宅ローンの完済が求められますが、やむを得ない事情であれば、引っ越しが認められる場合があります。
・単身赴任などの引っ越しで家族が残る
・転勤などで家族全員が引っ越す
それぞれのケースについて、詳しく解説します。
単身赴任などの引っ越しで家族が残る場合
単身赴任などで契約者本人のみが転居し、家族が引き続き自宅に住む場合は、金融機関の了承を得ることで住宅ローンを継続できることがあります。
具体的には以下のようなケースでは、住宅ローンがあっても引っ越しは認められる可能性があります。
・単身赴任で契約者本人のみが転居し、配偶者や子どもが自宅に残る
・転勤などのやむを得ない事情で契約者本人が一時的に転居する
ただし、住宅ローンの契約上、契約者本人が居住することが前提であるため、金融機関に事前に説明し了承を得ておく必要があります。家を離れる間も家族は居住するので、継続して住宅ローンの支払いが必要です。
なお、契約者本人が残り同居している家族が引っ越す場合は、特別な手続きは必要ありません。
転勤などで家族全員が引っ越す場合
住宅ローンが残った状態で、家族全員が引っ越すことは通常認められません。
しかし、転勤や親の介護が理由で家族全員が引っ越す場合は、一定の条件のもと転居が認められることがあります。金融機関に相談し、同意が得られれば売却や賃貸が可能です。この場合、住宅ローンの返済を続けながら自宅の貸し出しも検討できます。
ただし、引っ越し先が賃貸で家賃が発生する場合は注意が必要です。返済負担が大きくなるので、金融機関に引っ越しを承諾されにくくなります。
住宅ローンがあるけど引っ越しする方法
住宅ローンがあるけど引っ越しする方法
ここでは、住宅ローンを残したまま、引っ越しする方法を紹介します。
・物件を売却して引っ越す
・賃貸にして引っ越す
物件の売却価格や経済状況、引っ越しの事情によって、どちらを選択すべきか変わります。
以下を参考に、家庭に合わせた選択をしましょう。
物件を売却して引っ越す
引っ越したあと物件に戻る予定がないなら、売却代金で住宅ローンを完済することを検討しましょう。売却によって住宅ローンを完済する方法は、状況によって以下の2つに分かれます。
住宅ローンを完済すれば、新居を購入する際に新たな住宅ローンへ申し込むことも可能です。住宅ローンが残っている物件の売却を検討する場合、以下の手順で進めましょう。
1.金融機関に相談する
2.残高証明書や返済予定表で住宅ローン残額を確認する
3.複数の不動産会社に売却価格の査定を依頼する
住宅ローンの残額と売却価格を明確にして、現実的に返済が可能なのか判断することが大切です。物件を売却する場合、すぐに買い手が見つかるとはかぎりません。物件の引き渡しまでに時間がかかるため、余裕を持ったスケジュールを組みましょう。
賃貸にして引っ越す
住宅ローン返済中に賃貸に出すことは原則として禁止ですが、転勤や介護など特別な事情があれば認められる可能性があります。無断だと契約違反になるので、まずは金融機関に相談してください。
転勤で一時的に自宅を離れる場合などは、金融機関の了承を得られれば賃貸が認められることがあります。ただし、引っ越しをしても、住宅ローンの返済義務がなくなるわけではありません。
引っ越し先の家賃の支払いと住宅ローンの返済を続けていけるか、現実的な視点で判断することが重要です。
また、金融機関や理由によっては、賃貸に出すことを認められない可能性があります。この場合には、住宅ローンから不動産投資ローンなどへの借り換えが選択肢になる場合もあります。
住宅ローンの資金使途は、自己居住用の住宅の購入のみです。一方で不動産投資ローンなら、投資用物件の購入にも利用できます。住宅ローンに比べて、不動産投資ローンの方が金利が高い傾向にあるので、支払いが増えることを覚悟しておきましょう。
鑑定士コメント
住民票を移さなければ転居はバレないのでしょうか?住民票を移さなくても、勤務先が市町村役場へ給与報告をするため、すぐに税務局に発覚します。住民票を移さずに引っ越しすると法律違反となり、脱税行為を疑われるリスクがあります。きちんと金融機関に引っ越しの報告を行い、住民票を移すようにしましょう。
残っている住宅ローンを完済するには
残っている住宅ローンを完済するには
ローンを完済する方法は次の4つが考えられます。
・売却金で一括返済する
・住み替えローンを利用する
・ダブルローンを組む
・任意売却を検討する
完済できれば、新居購入時に新たな住宅ローンへの申し込みを検討できます。自分に合った選択ができるように、それぞれの方法について理解しておきましょう。
売却金で一括返済する
ローンを完済するなら、住宅を売却し、売却金での一括返済を検討してみましょう。今後、現在の家に住む予定がない場合は、売却代金でのローン返済がおすすめです。
まずは、売却金で一括返済できるか確認する必要があるので、住宅の査定を受けます。できるかぎり高い価格で買い取ってもらいたいので、複数の不動産に査定を依頼しましょう。売却価格の相場も把握できます。
もし、ローン残高よりも売却価格が高い場合は、引っ越しや新生活の費用に回せます。高い価格を期待しがちですが、実際には売却価格がローン残高を下回ることも多いです。その場合は、自己資金で残りの金額を返済できないかを確認しましょう。
自己資金でローンの支払いをすると、貯蓄に余裕がなくなり、新生活の資金に影響が出る場合があります。一括返済する際には、手数料も含めて、支払いが可能かどうか計算してください。
住み替えローンを利用する
売却しても、ローン残額の一括返済ができない場合は、住み替えローンを利用しましょう。
住み替えローンとは、返済しきれなかったローン残高に、新しい住宅のローンを上乗せして借りる仕組みです。一つの金融機関でまとめて借り入れできるため、返済額を調整できます。そのため、ローンの返済で貯蓄を減らす必要がなく、新生活の資金を残しておけます。
住み替えローンを利用すると、ローンが残っている状態でも住宅を売却できます。ただし、2つのローンを合算するため、通常よりも月々の返済額が大きくなりがちです。その分、審査に通らない可能性もあるので注意しましょう。
住み替えローンを利用する際には、現在の家の抵当権の抹消と、新しく購入する住居の抵当権の設定を行う必要があります。そのため、家の売却と新しく購入する住居の決済・引き渡し日が、同日になるようにスケジュールを調整しなければいけません。
引っ越しや家探しなどスケジュールがタイトになるため、計画的にスケジュールを立てることが求められます。
ダブルローンを組む
ダブルローンなら、売却のタイミングを調整できるので、納得するまで家探しができます。
ダブルローンとは、現在の住宅ローンとは別に、住宅取得のために新しくローンを組むことです。住み替えローンとは違い、新居の購入後に自宅を売却できるので、余裕をもって新生活をはじめられます。
注意点は、2つのローンを同時に支払うため、高い支払い能力を求められることです。
年収に占める返済額の割合や、完済時の年齢などを見て、ダブルローンを組めるか判断されるでしょう。通常より審査に通りにくくなるため、金融機関に事前に相談し、利用できるか確認してみてください。
住宅ローンの審査については、以下でも詳しく説明しています。
任意売却を検討する
任意売却とは、住宅ローンを完済できない状態でも、債権者である金融機関などの同意を得て物件を売却する方法です。売却代金を住宅ローンの返済にあてることで、不動産を売却できるようになります。
売却代金で返済しきれなかった残額は、引っ越し後も返済を続けなければいけません。売却後に残った住宅ローンについては、金融機関と返済方法を相談する必要があります。
住宅ローンの滞納が続くと信用情報に登録され、新たな借り入れやクレジットカードの審査に影響する可能性があります。さらに滞納が長期化すると、競売手続きに進むこともあります。
住宅ローンの返済が難しいと感じたら、滞納が続く前に金融機関へ相談し、任意売却を含めた対応を検討することが大切です。
住宅ローンがあるけど引っ越ししたいときの注意点
住宅ローンがあるけど引っ越ししたいときの注意点
住宅ローンの返済中でも引っ越す方法は複数ありますが、経済状況や家庭の事情によって取れる選択肢はかぎられています。
適切な選択ができるように、次の4つの点に注意しましょう。
・金融機関に相談する
・住宅ローンの残額を正確に把握しておく
・売り先行か買い先行かを決めておく
・引っ越しによる住宅ローン控除への影響を確認する
それぞれの注意点について、くわしく解説します。
金融機関に相談する
まずは、借り入れ先の金融機関に相談しましょう。
住宅ローンが残った状態では、基本的に引っ越しができません。やむを得ない事情があり、かつ金融機関の同意を得られた場合にのみ引っ越しが可能になります。
同意が得られないと予想できる場合でも、勝手に引っ越すことはやめてください。契約違反となり、ペナルティとして一括返済を求められる場合があります。
また、自己判断よりも知識が豊富な担当者を頼る方が、適切な選択をしやすいです。計画的な資金計画を立てるうえでも、サポートを受けられるでしょう。
住宅ローンの残額を正確に把握しておく
住宅ローンが残ったまま引っ越したいなら、住宅ローンの残額を確認することが大事です。以下のような方法で、住宅ローンの残額は確認できます。
・毎年送付される残高証明書で確認
・住宅ローンの返済予定表で確認
・金融機関のマイページにログインして確認
残高証明書や返済予定表を紛失した場合でも、手数料を支払えば再発行は可能です。金融機関に問い合わせ、再発行を依頼しましょう。
売却を検討する場合、売却代金で住宅ローンを完済できないときは、自己資金で充当しなければいけません。売却価格と残額を確認して、自己資金をいくら用意すればいいか確認してください。
一括返済の手数料や諸費用についてもあわせて確認しておくと、より正確に計算できます。
また、新居の購入に向けてダブルローンや住み替えローンを利用する場合も、住宅ローンの残額を把握したうえで返済計画を立てる必要があります。毎月の返済負担が大きくなる可能性が高いため、慎重なシミュレーションが不可欠です。
売り先行か買い先行かを決めておく
売り先行は現在の住居を売却したあと新居を購入する方法です。一方の買い先行では、新居を購入してから現在住んでいる住宅を売却します。
売却代金や自己資金を確認してから新居を購入したい場合は、資金計画を立てやすい売り先行が選択肢になります。自己資金に余裕があり、引っ越しの負担を減らしたいなら、買い先行を検討しましょう。
引っ越しによる住宅ローン控除への影響を確認する
住宅を購入してから10年以内に転居が必要となった場合、住宅ローン控除の適用を受けることができません。住宅ローン控除は、契約者自らが居住している物件に対してのみ適用されるため、毎年住宅ローンの残高の申告が必要です。
売却後に賃貸物件に移った場合や、別の住宅を購入した場合でも、新たな物件では控除の対象外となります。そのため、住宅ローン控除を最大限活用するためには、購入した住宅に10年以上居住し続けることが重要です。
住宅ローンの控除を受けられなくなると、所得税や住民税の支払いが増えるため、貯蓄の管理に注意しましょう。
一時的に家族全員が引っ越して再び家に戻ってきたとき、住宅ローン控除の残存期間があれば、再度控除を適用できます。
鑑定士コメント
引っ越しをして住宅ローン控除を受けられる方法はないのでしょうか?引っ越しても控除を受けられる可能性があるケースは、単身赴任で契約者本人のみが引っ越し、家族が残る場合です。残った家族を扶養していると認められれば、控除が適用されます。住居を買い替えた場合も、控除を受けられる可能性があります。新しく購入した住居が適用要件を満たしていれば、今の住宅のローン控除が終了していても、新たに一年目からローン控除が適用される仕組みです。
住宅ローンの控除について詳しく知りたい方は以下も読んでみてください。
中古マンションでも住宅ローン控除を受けられる?適用される条件とは
まとめ:住宅ローンがある場合も引っ越せる可能性はあり
まとめ:住宅ローンがある場合も引っ越せる可能性はあり
金融機関の承諾が得られれば、住宅ローンが残っていても引っ越しは可能です。
引っ越しを考えているなら、まずは金融機関に相談しましょう。
単身赴任や一時的な家族での引っ越しであれば、家を残す必要がありますが、家に戻る予定がないなら売却や賃貸を選択できます。
売却代金を返済に充ててもローンが残る場合でも、住み替えローンやダブルローンを利用すれば、新しい住宅を取得できます。
ただし経済状況に十分な余裕がないと、返済によって家計が圧迫される可能性があるため、慎重に検討しましょう。
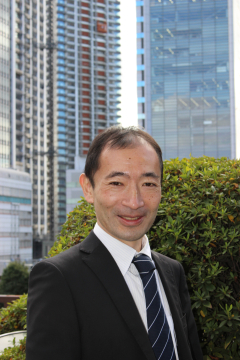
不動産鑑定士/マンションマイスター
石川 勝
東京カンテイにてマンションの評価・調査に携わる。中古マンションに特化した評価手法で複数の特許を取得する理論派の一方、「マンションマイスター」として、自ら街歩きとともにお勧めマンションを巡る企画を展開するなどユニークな取り組みも。
公式SNSをフォローすると最新情報が届きます
あなたのマンションの知識を確かめよう!
マンションドリル上級
あなたにとって一生で一番高い買い物なのかもしれないのに、今の知識のままマンションを買いますか??後悔しないマンション選びをするためにも正しい知識を身につけましょう。
おすすめ資料 (資料ダウンロード)
マンション図書館の
物件検索のここがすごい!

- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家による
コメント表示&依頼 - 物件ごとの「マンション管理適正
評価」が見れる! - 新築物件速報など
今後拡張予定の機能も!
会員登録してマンションの
知識を身につけよう!
-
全国の
マンションデータが
検索できる -
すべての
学習コンテンツが
利用ができる -
お気に入り機能で
記事や物件を
管理できる -
情報満載の
お役立ち資料を
ダウンロードできる
関連記事
関連キーワード
カテゴリ


当サイトの運営会社である東京カンテイは
「不動産データバンク」であり、「不動産専門家集団」です。
1979年の創業から不動産情報サービスを提供しています。
不動産会社、金融機関、公的機関、鑑定事務所など
3,500社以上の会員企業様にご利用いただいています。