
全国市況レポート
注目記事



学ぶ
更新日:2026.01.28
登録日:2026.01.28
団体信用生命保険に入れない場合でもあきらめないで!審査落ちの原因と住宅ローンを組むための方法を解説
住宅ローンを契約する際には、一般的に「団体信用生命保険(団信)」への加入が必要です。しかし、持病や年齢などが理由で審査に通らないケースもあります。
とはいえ、団信に入れない場合でも住宅購入をあきらめる必要はありません。健康面に不安がある方でも利用しやすい「ワイド団信」や、団信への加入が任意となっている「フラット35」など、団信に入れない場合でも選べる方法はいくつかあります。
本記事では、団信に加入できない主な理由と、審査に落ちた際に検討できる対処法について解説します。
【この記事でわかること】
・団体信用生命保険に入れない主な原因は、健康上の理由や年齢制限、障害の有無、告知義務違反
・団信に入れない場合でも、ワイド団信・フラット35・配偶者を主債務者にするなどの代替策がある
マンション図書館の物件検索のここがすごい!
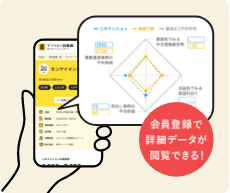
- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家によるコメント
表示&依頼 - 物件ごとの「マンション管理適正評価」
が見れる! - 新築物件速報など
今後拡張予定の機能も!
団体信用生命保険に入れないおもな原因
団体信用生命保険に入れないおもな原因
団体信用生命保険(以下、団信)に加入できない理由には、いくつかのパターンがあります。代表的な原因は、次の4つです。
・健康上のリスクが高い持病がある
・年齢制限を超えている
・身体機能に障害を抱えている
・告知義務違反をした
健康上のリスクが高い持病がある
健康上のリスクが高い持病を抱えている場合、団信に入れない可能性があります。
団信は、契約者が死亡または高度障害になった際に住宅ローン残高を保障する仕組みです。そのため、重篤化しやすい病気や、再発リスクの高い病気があると審査が厳しくなります。
とくに以下のような病気は告知対象となり、病状や治療歴によっては加入を断られる可能性があるでしょう。
これらの持病があっても、必ず団信に入れないわけではありません。ただし、病状や治療歴によっては審査が厳しくなる点は理解しておきましょう。
鑑定士コメント
がんを経験すると「団信には入れないのでは⋯」と不安になるかもしれませんが、条件を満たせば加入できる可能性はあります。一般団信では「過去3年以内の治療歴」が判断基準となるためです。完治から3年以上が経っていれば、審査に通るケースもあります。
また、加入基準が緩いワイド団信や、がん経験者向けの商品を用意している金融機関も増えています。ただし、通院中や経過観察中の場合は、加入が難しいでしょう。
高血圧の場合は入れる可能性はある?
高血圧でも、血圧の程度や治療の状況しだいで団信へ加入できるケースがあります。一般的に、Ⅰ度高血圧で症状が軽いケースや薬の服用により血圧が安定している場合は審査が通りやすいです。
一方で、Ⅱ度以上の高血圧はリスクが高いと判断されるため、加入が難しくなるケースが多いでしょう。
【高血圧の分類】(※)
うつ病や適応障害などの精神疾患では入れる可能性はある?
厚生労働省によると、令和5年の精神疾患の患者数は約603万人(入院約26.6万人・外来約576.4万人)にのぼり、とても身近な病気といえます。(※)
ただし、うつ病や適応障害などがある場合、一般団信への加入は難しいケースが多いのが実情です。
とはいえ、まったく道がないわけではありません。引受基準がゆるやかな「ワイド団信」では、精神疾患での加入実績があるものもあります。また、完治後3年以上経ち、通院や服薬がない状態であれば、一般団信の審査に通る可能性が生まれることもあります。
精神疾患があっても、状況しだいで選択肢が広がるため、まずは相談してみることが大切です。
※ 参照:厚生労働省
年齢制限を超えている
団信には加入できる年齢に上限が設けられています。多くの場合「借入時に70歳未満」であることが条件です。(※)
そのため、70歳を超えると団信への加入が難しくなり、住宅ローン自体の利用ができなくなるケースもあります。がん団信やワイド団信などの特約付き団信は、さらに低い年齢制限が設けられていることも少なくありません。
住宅ローンを検討する際は、希望する団信の年齢条件を早めに確認しておくことが重要です。
※ 参照:みずほ銀行
身体機能に障害を抱えている
身体に障害を抱えている方は、その内容や程度によっては団信に入れない場合があります。
団信は、契約者が死亡または高度障害になった際にローン残高を保障する仕組みです。そのため、重い障害や進行する可能性がある障害は、リスクが高いと判断されやすくなります。
たとえば、心臓や腎臓などの内臓機能に関する障害は、状態が変化しやすいため審査が厳しくなるケースが多いです。一方、視覚・聴覚の障害でも、合併症がなく通院治療もしていない場合は、加入が認められる例もあります。
障害があるからといって必ず加入できないわけではありませんが、障害の種類や健康状態によって、団信に入れない要因となることがあるでしょう。
告知義務違反をした
団信に加入する際には、健康状態を正確に申告しなければなりません。もし病歴や通院歴に虚偽や記載漏れがあると、告知義務違反と判断され、審査が通らなくなることがあります。
たとえば、次のようなケースは告知義務違反にあたるでしょう。
・告知が必要な持病や治療歴を書かない
・入院・手術歴を「投薬のみ」と軽く申告する
・複数の病歴の一部だけ省略する
保険会社同士は契約情報を共有しているため、違反履歴が残ると今後の団信や生命保険へ加入しにくくなる可能性も。
故意に事実を隠すと詐欺と判断されることもあるため、告知は正確に行うことが重要です。
団信の告知内容について詳しく知りたい方は、こちらの記事も参考にしてみてください。
団体信用生命保険の告知完全ガイド!告知事項の書き方から違反リスク、持病がある場合の対策まで
鑑定士コメント
団信に通らなかった場合でも、すぐにあきらめる必要はありません。銀行を変えることで、団信に通る可能性は十分にあります。団信の引受基準は保険会社や金融機関によって異なるためです。ある銀行で審査に落ちても、別の銀行では「引受条件緩和型(ワイド団信)」を扱っており、持病や既往歴があっても加入できるケースがあります。
不安がある場合は、1つの銀行に絞らず、複数の金融機関に相談してみてください。
団体信用生命保険に入れない場合の3つの対応策
団体信用生命保険に入れない場合の3つの対応策
ここでは、団信に入れない場合でも住宅ローンの利用を検討できる対応策を3つ紹介します。
・解決策1:加入条件が緩和された「ワイド団信」の活用
・解決策2:団体信用生命保険加入が任意の「フラット35」の利用
・解決策3:契約者や債務者を変更する
団信に加入できなかったとしても、住宅ローンの利用をあきらめる必要はありません。健康状態や年齢によっては加入が難しいケースもありますが、代わりの方法はあるので詳しく見ていきましょう。
解決策1:加入条件が緩和された「ワイド団信」の活用
一般団信の審査に通らなかった場合でも、加入条件がゆるやかな「ワイド団信」であれば利用できる可能性があります。
ここでは、ワイド団信の特徴や加入条件、注意点を順に解説します。
ワイド団信の特徴
ワイド団信の最大の特徴は、一般団信よりも加入基準が緩やかに設定されている点です。高血圧・糖尿病・精神疾患など、健康状態を理由に一般団信へ加入できなかった方でも、条件の範囲内であれば審査に通る可能性があります。
保障内容は一般団信と同じです。万が一の際には住宅ローン残高が保険金によって完済されます。
なお、ワイド団信はすべての金融機関で取り扱われているわけではありません。健康面に不安がある方は、ワイド団信を扱う金融機関を事前に確認しておくことが大切です。
ワイド団信の条件
ワイド団信に加入するためには、いくつかの条件を満たす必要があります。金融機関によって細かな基準は異なりますが、一例として以下のような条件が設けられています。(※)
・申込時・借入時の年齢が20歳以上50歳未満
・完済時の年齢が80歳未満
これらを満たしたうえで、保険会社による審査が行われ、加入の可否が決まります。
審査基準は金融機関ごとに異なるため、利用予定の住宅ローン商品の条件を事前に確認しておきましょう。
※参照:百五銀行
ワイド団信の注意点
ワイド団信にはいくつか注意点もあります。まず、住宅ローン金利が0.2〜0.3%ほど上乗せされるため、総返済額は通常より多くなります。加入にあたっては返済負担を慎重に検討することが大切です。
加入基準が公表されていないケースも多く、「どの健康状態なら通るのか」が分かりにくい点も注意すべきポイントです。
加えて、すべての金融機関がワイド団信を扱っているわけではありません。利用を検討する際は、取り扱いの有無を事前に確認しておきましょう。
解決策2:団体信用生命保険加入が任意の「フラット35」の利用
解決策2:団体信用生命保険加入が任意の「フラット35」の利用
団信に加入できない場合でも、「フラット35」であれば住宅ローンを利用できる可能性があります。
フラット35は、民間の住宅ローンと違い、団信への加入が必須ではありません。健康上の理由で団信に通らなかった方でも、利用しやすい住宅ローンです。
ここでは、フラット35の特徴と、団信に加入しない場合のリスクをどのように補うのかについて解説します。
フラット35の特徴
フラット35は、住宅金融支援機構と民間の金融機関が協力して提供している住宅ローンです。申込時の年齢が70歳未満で日本国籍の方(または永住許可のある方)であれば利用できます。
フラット35の主な特徴は、次のとおりです。
・全期間固定金利:返済が終わるまで金利が変わらず、長期の返済計画が立てやすい
・団信の加入が任意:健康上の理由で団信に入れない人でも利用しやすい
・保証料・繰上返済手数料が無料:初期費用や返済中の手数料を抑えられる
ただし、フラット35は変動金利型の住宅ローンに比べて金利が高めです。短期的には月々の返済額が高くなる点は注意が必要です。
「団信なし」のリスクは民間の収入保障保険でカバーする
フラット35では団信への加入が任意のため、健康上の理由で団信に加入できなくても住宅ローンを利用できます。ただし、団信に入らない場合、万一の際には住宅ローンが遺族にそのまま引き継がれる点には注意しなければなりません。
そのリスクを補う方法として有効なのが「収入保障保険」です。契約者が亡くなった場合や高度障害になった場合に、毎月一定額の給付金を受け取れるため、住宅ローン返済や家族の生活費をカバーできます。
収入保障保険は保険料が自己負担となり、万一のときは保険金請求などの手続きを自分で行う必要があります。団信のように自動で完済されるわけではないため、負担や手続き面も踏まえて検討することが大切です。
団信の保険料について詳しく知りたい方は、こちらの記事もあわせてご覧ください。
団体信用生命保険の保険料は月々いくら?基本的な仕組みと注意すべきポイントとは
解決策3:契約者や債務者を変更する
団信に加入できない場合でも、住宅ローンの契約者や債務者の組み方を見直すことで、ローンを利用できる可能性があります。
団信への加入と告知が必要になるのは「契約者本人」です。そのため、自分が団信に入れなくても、「配偶者」を主債務者にすることで審査に通るケースがあります。
ただし、夫婦の収入を合算してローンを組む場合、自分が働けなくなったときの家計への影響も考えておく必要があるでしょう。長期間続く返済だからこそ、無理のない計画を夫婦で慎重に話し合うことが大切です。
なお、ペアローンは夫婦それぞれが別のローンを契約する仕組みで、双方が団信へ加入することが前提です。どちらか一方でも団信に加入できない場合は利用できない点は押さえておきましょう。
住宅を購入する際には「万一の備え」だけでなく、将来の資産形成について考えておくことも大切です。資産性の上げ方について詳しく知りたい方は、以下の資料も参考にしてみてください。
まとめ:団体信用生命保険 入れない場合は、自分に合った選択肢を見つけよう
まとめ:団体信用生命保険 入れない場合は、自分に合った選択肢を見つけよう
持病や年齢、障害の有無、告知内容の問題などによって、団信に入れないケースは珍しくありません。団信に入れないと住宅ローンの利用が難しくなるものの、だからといって住宅購入をあきらめる必要はありません。
ワイド団信の活用やフラット35の利用、配偶者を主債務者にする方法など、状況に応じて選べる対策はいくつもあります。
自身の健康状態や家族の働き方・収入状況に合った方法を選べば、無理なく住宅ローンを利用できる可能性は十分あります。今回紹介した内容を参考にしながら、あなたに合ったベストな選択肢を見つけてください。
不動産鑑定士/マンションマイスター
石川 勝
東京カンテイにてマンションの評価・調査に携わる。中古マンションに特化した評価手法で複数の特許を取得する理論派の一方、「マンションマイスター」として、自ら街歩きとともにお勧めマンションを巡る企画を展開するなどユニークな取り組みも。
公式SNSをフォローすると最新情報が届きます
あなたのマンションの知識を確かめよう!
マンションドリル上級
あなたにとって一生で一番高い買い物なのかもしれないのに、今の知識のままマンションを買いますか??後悔しないマンション選びをするためにも正しい知識を身につけましょう。
おすすめ資料 (資料ダウンロード)
マンション図書館の
物件検索のここがすごい!

- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家による
コメント表示&依頼 - 物件ごとの「マンション管理適正
評価」が見れる! - 新築物件速報など
今後拡張予定の機能も!
会員登録してマンションの
知識を身につけよう!
-
全国の
マンションデータが
検索できる -
すべての
学習コンテンツが
利用ができる -
お気に入り機能で
記事や物件を
管理できる -
情報満載の
お役立ち資料を
ダウンロードできる
関連記事


関連キーワード
カテゴリ


当サイトの運営会社である東京カンテイは
「不動産データバンク」であり、「不動産専門家集団」です。
1979年の創業から不動産情報サービスを提供しています。
不動産会社、金融機関、公的機関、鑑定事務所など
3,500社以上の会員企業様にご利用いただいています。


