
全国市況レポート
注目記事



学ぶ
更新日:2026.10.30
抵当権と根抵当権の違いとは?比較表でわかる6つの違いとメリット・注意点
「抵当権と根抵当権の違いは?」
「権利の範囲がわからない」
「間違いやすいポイントは?」
住宅ローンや事業資金の融資を受ける際、不動産を担保にする仕組みとして「抵当権」や「根抵当権」が使われます。あまり聞きなれない言葉であるため、それぞれの違いが分からないと疑問に感じている方もいるでしょう。
本記事では、根抵当権とはどのような権利なのか、対象となる債権や範囲など、抵当権との違いについて詳しく解説します。6つの視点から見た違いや、抵当権と比べた際のメリット、デメリットについても解説するので、ぜひ参考にしてみてください。
【この記事でわかること】
・抵当権と根抵当権の基本的な仕組みと違い
・完済後の扱いや抹消手続き、登記費用の違い
・極度額や優先弁済の範囲など、権利が及ぶ範囲の違い
・根抵当権のメリット・デメリットと注意点
・抵当権と根抵当権それぞれに向いているケースと使い分け方
マンション図書館の物件検索のここがすごい!
- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家によるコメント
表示&依頼 - 物件ごとの「マンション管理適正評価」
が見れる! - 新築物件速報など
今後拡張予定の機能も!
抵当権と根抵当権とは
抵当権と根抵当権とは
抵当権と根抵当権はどちらも似たような言葉ですが、異なる権利です。ここでは、抵当権と根抵当権はそれぞれどのような権利なのか、詳しく解説します。
・抵当権とは
・根抵当権とは
抵当権とは
抵当権とは、金融機関などの債権者が、融資の担保として不動産に設定する権利のことです。住宅ローンでは、購入する不動産に設定されるのが一般的です。
担保となる不動産などは債務者が利用できますが、もしローンを返済できなくなった場合は、担保に設定された不動産が差し押さえられ、競売にかけられる可能性があります。
なお、抵当権については下記の記事で詳しく解説しているので、ぜひご覧ください。
抵当権とは?根抵当権との違いや押さえておきたい基本知識をわかりやすく解説
根抵当権とは
根抵当権とは抵当権の一種であり、複数回の貸付・借入を行う契約において利用されます。根抵当権の極度額は、債権者と設定者の合意で定め、その範囲内で貸付・借入を行います。
抵当権は、一度の貸付・借入ごとに設定する必要があり、同じ債務者・債権者同士で契約を行う場合でも、その都度抵当権を設定しなければなりません。しかし、一定の取引から生じる債権を極度額の範囲内で繰り返し担保できます。
根抵当権は、主に会社や経営者が事業資金の融資を受けるために、所有する不動産を目的物として設定して借入を行う場合が多いです。そのため、住宅ローンなどの一般的なローンで採用されることは少ないでしょう。
抵当権と根抵当権の6つの違い
抵当権と根抵当権の6つの違い
抵当権と根抵当権の違いとして、下記の6つがあります。
・対象となる債権の違い
・完済後の扱いの違い
・権利の移譲の違い
・連帯債務者の違い
・登記にかかるコストの違い
・優先弁済の範囲の違い
それぞれの違いについては、以下の表をご覧ください。
ここからは、詳しく見ていきましょう。
対象となる債権の違い
抵当権では対象となる債権が特定されているのに対し、根抵当権は不特定である点が主な違いです。
例えば、住宅ローンの場合は、借入金額や返済期間などが契約の時点で明確に定まっています。
しかし、根抵当権は極度額と担保する債権の範囲は定めるものの、個々の借入額や返済期間は借入れの都度決まります。そのため、根抵当権では担保される債権が特定されていません。
完済後の扱いの違い
抵当権は、担保する借入金を完済すると、原則としてその債権とともに消滅します。ただし、不動産の登記簿から抵当権の記載が自動的に消えることはありません。金融機関から必要書類を受け取り、法務局で抹消登記の手続きを行う必要があります。※
一方、根抵当権は、借入金をすべて返済しても、それだけで権利が消滅するわけではありません。
将来の借入れに備えて担保の枠を残せるため、再び資金を借り入れる可能性がある場合に便利です。根抵当権を消滅させるには、元本の確定後に債務を完済する方法や、根抵当権者との合意による方法などを検討し、抹消登記を行います。
※参照:法務局
権利の移譲の違い
抵当権と根抵当権では、権利を第三者に譲渡する際の取り扱いが異なります。
抵当権は特定の債権を担保する権利のため、債権が第三者に譲渡されると、原則として抵当権も一緒に移転します。この際、抵当権設定者の承諾は原則として必要ありません。
一方、根抵当権は、元本が確定する前に権利を譲渡する場合、根抵当権設定者の承諾が必要です。
元本確定とは、根抵当権で担保される元本を確定させ、それ以降に発生する債権を担保の対象外とすることです。
根抵当権は、元本確定前であれば将来発生する債権も担保するため、個々の債権を譲渡しても根抵当権は一緒に移転しません。根抵当権そのものを第三者に譲渡する際には、不動産を担保に提供している根抵当権設定者の承諾を得る必要があります。
このように、抵当権は原則として債権の譲渡に伴って移転するのに対し、根抵当権は元本確定前の譲渡に設定者の承諾が必要となる点が大きな違いです。
連帯債務者の違い
抵当権と根抵当権では、連帯債務者に関する取り扱いが異なります。連帯債務者とは、複数人が同じ債務について、それぞれ全額の返済義務を負う人のことです。例えば、AさんとBさんが連帯債務者になっている場合、Aさんが返済できなくなったときは、債権者はBさんにも返済を請求できます。
抵当権では、特定の借入れについて連帯債務者を設定できます。一方、根抵当権では、元本が確定する前と後で扱いが異なる点に注意が必要です。
元本確定前は、将来発生する借入れも担保の対象となるため、どの債務について連帯して返済義務を負うのかが定まっていません。そのため、連帯債務者を設定する場合には、担保する債務の範囲や契約内容を確認する必要があります。
登記にかかるコストの違い
抵当権と根抵当権は、設定登記にかかる登録免許税の基本的な税率が同じです。原則として、抵当権は債権金額、根抵当権は極度額を基準に、いずれも0.4%で計算します。ただし、一定の住宅ローンでは軽減税率が適用される場合があります。
大きな違いが生じるのは、借入れを繰り返す場合です。抵当権では、別の借入れを新たに担保するために、改めて設定登記が必要になることがあります。一方、根抵当権では、定められた債権の範囲内であれば、追加の借入れについて新たな設定登記をせずに担保できるため、登記費用や手続きの負担を抑えやすくなります。
優先弁済の範囲の違い
優先弁済とは、複数の債権者がいる場合に、担保となる不動産の売却代金などから、他の債権者に優先して返済を受けることです。抵当権と根抵当権では、利息や遅延損害金などについて、優先的に弁済を受けられる範囲に違いがあります。
抵当権では、利息や定期金、債務不履行による損害賠償について、原則として満期となった最後の2年分に限り、他の債権者に優先して弁済を受けられます。ただし、元本についてはこの制限の対象ではありません。
一方、根抵当権では、元本のほか利息や損害金なども含め、原則として設定した極度額の範囲内で優先弁済を受けられます。抵当権のように利息などが最後の2年分に制限されるわけではありません。
抵当権は利息などの優先弁済に期間制限があるのに対し、根抵当権は極度額を上限として優先弁済を受けられる点が大きな違いです。
鑑定士コメント
一般消費者が「根抵当権」を設定する場合はある?根抵当権は、主に会社や経営者への事業資金の際に設定されます。しかし、場合によっては一般消費者に設定されることもあります。例えば、土地と建物を別々で購入する場合は支払いが別れるため、根抵当権を設定して一度の契約で複数回の貸付を受けることができます。
根抵当権の極度額とは
根抵当権の極度額とは
極度額とは、根抵当権で担保される金額の上限です。根抵当権は、一定の範囲内で繰り返し発生する借入れなどを担保するため、あらかじめ極度額を設定します。
極度額には、元本だけでなく利息や遅延損害金なども含まれます。一般的には、貸付限度額の1.2〜1.4倍程度に設定されますが、法律上の決まりではなく、契約内容などによって異なります。
極度額に関する主なポイントは、次の3つです。
・変更する場合: 根抵当権者との合意が必要。利害関係を持つ第三者の承諾が必要になる場合もある。
・減額する場合: 元本確定後は、根抵当権設定者が、現在の債務額と今後2年間に発生する利息などを加えた金額まで減額請求できる。
・不動産を第三者が取得した場合: 元本確定後、債務額が極度額を超えている場合などに、極度額に相当する金額を支払うか供託することで、根抵当権の消滅を請求できる。
極度額は、担保でカバーできる金額を決める重要な基準です。設定時には借入予定額だけでなく、利息や遅延損害金も考慮し、契約内容を確認しましょう。
根抵当権のメリットは?抵当権との違いを交えて解説
根抵当権のメリットは?抵当権との違いを交えて解説
根抵当権には、抵当権と比較して下記のようなメリットがあります。それぞれどのようなメリットか、抵当権との違いをもとに解説します。
・極度額の範囲内で反復借り入れできる
・さまざまな債権を担保できる
・手間と手数料が節約できる
極度額の範囲内で反復借り入れできる
根抵当権は、通常の抵当権とは異なり、設定された上限額の範囲内であれば何度も借り入れできます。
抵当権の場合は、融資を受けるたびに抵当権を設定する必要があり、登記費用もかかります。しかし、根抵当権の場合は、毎回の手続きは不要です。
2回目以降の借り入れをおこなう際は、余計な時間を取られないため、スムーズに資金調達ができるでしょう。
さまざまな債権を担保できる
根抵当権を設定することで、さまざまな債権を担保できます。
抵当権は特定の債権を担保しますが、根抵当権はあらかじめ定めた範囲に属する不特定の債権を担保できます。
手間と手数料が節約できる
根抵当権は抵当権に比べて手間と手数料を節約できます。抵当権は取引の都度登記を行わなければなりませんが、根抵当権は1度登記するだけで複数回取引可能です。そのため、根抵当権であれば、取引回数が増えるほど手間と手数料などのコストを節約できるでしょう。
登記のコストとしては、登録免許税や司法書士への依頼料などがあります。抵当権は債権金額×0.4%(※1)、根抵当権は極度額×0.4%(※2)、司法書士への依頼料は依頼する司法書士事務所や借入額などにもよりますが数万円(※3)はかかります。
また、自身で登記手続きを行う場合は司法書士への依頼料は発生しませんが、法務局へ行って登記申請書を作成するなどの手間がかかります。根抵当権であればこれらの手間や手数料などのコストを最小限に抑えられるでしょう。
※1参照:財務省
※2参照:e-Gov法令検索
※3参照:日本司法書士連合会
鑑定士コメント
根抵当権のデメリットはあるのでしょうか?根抵当権は、債権が不明確なことから返済が終わっても担保権が消滅しません。抵当権とは異なり、根抵当権は抹消手続きを行う前に債権者との間で契約解除の手続きを行う必要があるため、抹消手続きが複雑になるというデメリットがあります。
根抵当権のデメリットは?抵当権との違いを交えて解説
根抵当権のデメリットは?抵当権との違いを交えて解説
根抵当権には、下記のようなデメリットがあります。それぞれどのようなデメリットなのか、抵当権との違いをもとに解説します。
・抹消手続きに手間がかかる
・売却するには根抵当権の抹消が必要
・他の金融機関から借り入れにくくなる
抹消手続きに手間がかかる
根抵当権は、借入金を完済しても自動的には消滅しないため、不要になった際は抹消登記の手続きが必要です。
抹消するには、金融機関などの債権者と調整し、必要書類を受け取ったうえで法務局に申請します。書類に不備があれば修正や再提出が必要になるため、手続きに時間がかかる場合があるでしょう。
一方、抵当権は担保する借入金を完済すれば原則として消滅するため、金融機関から抹消に必要な書類を受け取り、登記申請を進められます。
抹消登記は自分で申請可能ですが、必要書類の確認や手続きに不安がある場合は、司法書士への依頼も選択肢です。
売却するには根抵当権の抹消が必要
根抵当権が付いた不動産を売却する場合は、原則として引き渡しまでに根抵当権を抹消する必要があります。根抵当権が残っていると、売主の借入れが返済されなかった場合に、買い手が購入した不動産を競売にかけられるリスクを負うため、売却の妨げになる可能性があります。
抵当権が付いた不動産も、住宅ローンなどの残債を完済し、抵当権を抹消するのが一般的です。
根抵当権の抹消には、必要書類の準備や登記申請などが必要です。司法書士に依頼しても、金融機関との調整や書類の手配状況によっては、手続きの完了まで1か月以上かかる場合があります。
根抵当権の付いた不動産を売却する予定なら、早めに金融機関へ相談し、抹消の準備を進めましょう。
他の金融機関から借り入れにくくなる
根抵当権が不動産に設定されていると、他の金融機関から新たに融資を受けにくくなる場合があります。
根抵当権は、極度額の範囲内で継続的な借入れを担保する仕組みのため、実際の借入残高が少なくても、金融機関は極度額をもとに不動産の担保余力を判断するからです。
一方、抵当権は特定の借入れを担保するため、担保する債務や残高を把握しやすいのが特徴です。
根抵当権が付いた不動産を別の金融機関の融資の担保にしたい場合は、既存の根抵当権の極度額や借入状況が審査に影響する可能性があるため注意しましょう。
抵当権と根抵当権の使い分け
抵当権と根抵当権の使い分け
抵当権と根抵当権は、どちらも不動産を担保にして融資を受ける際に利用しますが、適したケースが異なります。ここからはどちらが向いているのか、具体例を交えて解説します。
・抵当権が向いているケース
・根抵当権が向いているケース
それぞれの特徴を踏まえて、自分の状況に合う方法を選びましょう。
抵当権が向いているケース
抵当権は、住宅ローンなど、特定の借入れを担保にする場合に向いています。借入金を返済していけば担保する債務も減り、完済後は抹消登記を行うことで不動産の担保設定を解消できます。
具体的には、次のようなケースに適しています。
根抵当権が向いているケース
根抵当権は、事業資金などを繰り返し借り入れる場合に向いています。あらかじめ極度額を設定しておけば、範囲内で一定の取引から生じる債権をまとめて担保できるため、借入れ時の手続きを省けます。
ただし、根抵当権は借入金を完済しても権利がなくなるわけではありません。不動産の売却時などには抹消手続きが必要になるため、将来の借入れの予定や管理上の負担も考慮し、金融機関と相談しながら選択しましょう。
根抵当権登記に必要な書類
根抵当権登記に必要な書類
根抵当権登記に必要な書類は、次の5つです。
・根抵当権設定契約書
・登記済権利証または登記識別情報
・印鑑証明書(3か月以内のもの)
・委任状
・身分証明書
根抵当権設定者が法人の場合は、法人登記簿謄本が必要になります。
登記申請から完了までの期間は、法務局の処理状況などによって異なります。
根抵当権登記にかかる費用
根抵当権登記にかかる費用
根抵当権登記では、主に登録免許税や司法書士報酬の費用がかかります。
登録免許税にかかる費用の計算式は、極度額×0.4%(※)です。根抵当権の極度額が2,000万円の場合は、登録免許税が8万円かかります。
司法書士報酬の費用の目安は、30,000円〜です。
上記の費用は、あくまでも目安なので、近隣の司法書士事務所で見積もりを取ってみましょう。
※参照:法務局
抵当権設定の登録免許税については以下の記事で詳しく解説しています。計算方法もわかりやすく解説しているので、ぜひご覧ください。
抵当権設定の登録免許税とは? 計算方法や軽減措置などをわかりやすく解説
マンションの資産性の上げ方は以下から確認できます。
まとめ:根抵当権と抵当権の違いをしっかり把握して活用しよう
まとめ:根抵当権と抵当権の違いをしっかり把握して活用しよう
根抵当権は抵当権の一種ですが、抵当権とは異なり1度の設定で複数回の借入を行えるという特徴があります。抵当権とは債権や移譲、登記のコストなどさまざまな面で違いがあるため注意が必要です。
基本的に、一般消費者が住宅ローンの契約などで根抵当権が設定されることは少ないです。しかし、土地と建物を別々に購入するなど、場合によっては根抵当権が設定される可能性もあります。それぞれの違いや特徴をしっかり把握し、状況に合わせて活用しましょう。
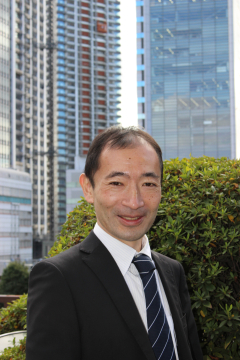
不動産鑑定士/マンションマイスター
石川 勝
東京カンテイにてマンションの評価・調査に携わる。中古マンションに特化した評価手法で複数の特許を取得する理論派の一方、「マンションマイスター」として、自ら街歩きとともにお勧めマンションを巡る企画を展開するなどユニークな取り組みも。
公式SNSをフォローすると最新情報が届きます
あなたのマンションの知識を確かめよう!
マンションドリル中級
あなたにとって一生で一番高い買い物なのかもしれないのに、今の知識のままマンションを買いますか??後悔しないマンション選びをするためにも正しい知識を身につけましょう。
おすすめ資料 (資料ダウンロード)
マンション図書館の
物件検索のここがすごい!

- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家による
コメント表示&依頼 - 物件ごとの「マンション管理適正
評価」が見れる! - 新築物件速報など
今後拡張予定の機能も!
会員登録してマンションの
知識を身につけよう!
-
全国の
マンションデータが
検索できる -
すべての
学習コンテンツが
利用ができる -
お気に入り機能で
記事や物件を
管理できる -
情報満載の
お役立ち資料を
ダウンロードできる
関連記事
関連キーワード
カテゴリ


当サイトの運営会社である東京カンテイは
「不動産データバンク」であり、「不動産専門家集団」です。
1979年の創業から不動産情報サービスを提供しています。
不動産会社、金融機関、公的機関、鑑定事務所など
3,500社以上の会員企業様にご利用いただいています。