
全国市況レポート
注目記事



学ぶ
更新日:2026.08.26
登録日:2024.09.24
【専門家解説】「手付金」完全ガイド!不動産購入における相場や資金計画の注意点を解説
「手付金は不動産売買においてどんな役割がある?」
「手付金はどのくらいの金額を用意すべきかわからない」
「手付金と不動産売買で発生する他のお金との違いは?」
不動産売買を検討する際に、手付金について上記のような疑問や悩みを持つ方は多いのではないでしょうか。
本記事では、手付金の役割をはじめ、不動産売買で押さえておきたい基本知識を解説します。手付金の相場や支払い方法、さらには注意したい設定パターンの見抜き方まで、不動産仲介やマンション調査の現場を知り尽くした東京カンテイのマンション専門調査員・今村浩一の
解説を交えながら詳しくお伝えします。
不動産売買を検討しており、手付金について正しく理解したい方はぜひ参考にしてください。
マンション図書館の物件検索のここがすごい!
- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家によるコメント
表示&依頼 - 物件ごとの「マンション管理適正評価」
が見れる! - 新築物件速報など
今後拡張予定の機能も!
-

【監修者】マンション専門調査員 今村 浩一
マンション管理会社にて管理組合の運営支援業務、その後、大手不動産仲介会社にて売買仲介営業に従事し、2016年に東京カンテイに入社後現在に至る。 マンション専門調査員として東京都心部を中心に、埼玉県全域、名古屋市、宇都宮市、高崎市、札幌市、福岡市、広島市など、約10年間で延べ15,000棟以上のマンションについて現地/データの二面から調査を行う。 趣味はマンション関連のネットサーフィン、モデルルーム巡り、マンション将来価格予想。夢は歴代住んだマンションの模型を部屋に並べてお酒を飲むこと。
手付金とは
手付金とは
不動産売買における手付金とは、売買契約を結ぶ際に、買主から売主へ支払われるお金のことです。最終的には売買代金の一部に充当されるのが一般的ですが、単なる代金の前払いではなく「契約成立の証」としての意味合いを持つ金銭です。
不動産取引では、契約後すぐに引渡しが行われるわけではなく、住宅ローンの審査や登記の準備などを経て、残代金の決済・引渡しに至るまで一定の期間を要します。手付金には、その間の法律関係を安定させる役割もあります。
手付金が授受される主な理由は、売買契約の安定性を保つためです。不動産は金額が大きく、契約から引渡しまでに期間が空くため、手付金を授受することで契約に重みを持たせる意味があります。
具体的には、「証約手付」「解約手付」「違約手付」という3つの重要な役割(種類)があります。詳しくは次の項目で解説します。
手付金の種類は3つ
手付金の種類は3つ
不動産売買において手付金の役割は3つです。
1.証約手付
2.解約手付
3.違約手付
それぞれの内容をみていきましょう。
証約手付
証約手付とは、買主から売主に手付金が支払われたことで、不動産売買契約が成立したことの証拠となることです。
不動産売買はさまざまなステップを踏むため、当事者間で契約成立のタイミングが曖昧になるのを防ぐ効果があります。手付金の支払いが、双方が売買契約に合意したという明確な証拠になります。
解約手付
解約手付とは、手付金が支払われることで不動産売買契約の当事者である買主と売主それぞれに解約権が与えられることです。
買主と売主は、手付金を支払っていれば契約をキャンセルできる権利をもつことになり、具体的には以下の対応が可能になります。
違約手付
違約手付とは、買主または売主が契約内容を守らなかった場合(債務不履行)に、違約金や損害賠償の基準として用いられる手付金のことです。契約の履行を確実にする役割があります。
違約があった場合の具体的な扱いは、以下のとおりです。
不動産売買における手付金と他の金額との違い
不動産売買における手付金と他の金額との違い
不動産売買では手付金以外にも、さまざまな費用の支払いが必要です。手付金と他の費用として支払うお金の違いを表にまとめました。
それぞれの違いについて見ていきましょう。
手付金と頭金の違い
手付金と頭金の違いは、不動産売買契約の際に「用意する義務があるお金かどうか」という点です。
手付金は契約時に買主が用意して売主へ支払う必要がある一方、買主に頭金を支払う義務はありません。なお、頭金は買主が用意した自己資金の中から、購入代金の一部として支払うお金です。
また、解約時の返金についても違いがあります。売主から契約を解除された場合、買主は解約手付(倍返し)として手付金を返金してもらうことが可能です。一方、頭金は購入代金へ前払いした金額であり、法的拘束力がなく返金されません。
手付金と頭金の違いについて詳細を知りたい方は、以下の記事で詳しく解説しているのでぜひご覧ください。
手付金と頭金の違いは?不動産購入時に知っておきたい知識を解説
手付金と内金の違い
手付金と内金の違いは、お金の支払いのタイミングと役割にあります。
手付金は不動産売買契約時に支払われ、契約を成立させるためのものです。一方、内金は不動産売買契約後に支払われる一部金額であり、契約の履行を確実にするために支払われます。
また、手付金は支払い義務がありますが、内金は支払い義務はありません。内金は契約から引渡しまでの期間に支払いの有無や金額などを売主と相談して決めます。
なお、内金は不動産売買契約後に支払われる購入資金の一部であるため、契約解除時には法的拘束力がなく返還もされません。
手付金と申込証拠金の違い
手付金と申込証拠金は、支払うタイミングや法的な効力をもつかどうかに違いがあります。
申込証拠金は、購入の意思を示すために不動産売買契約「前」に支払う金銭であり、法的な効力がありません。反対に手付金は、不動産売買の契約「時」に支払うことで契約が成立し、その時点で法的な効力を持ちます。
申込証拠金は、契約が成立した際には手付金へ充当され、契約が成立しなかった際には返還されるのが一般的です。
不動産売買の契約プロセスでは、手付金や申込証拠金といった金銭に関する用語のほかにも、聞き慣れない専門用語が多数登場します。
契約書や重要事項説明書の内容を正しく理解し、安心して手続きを進めることが大切です。不動産専門用語をまとめた以下のホワイトペーパーもぜひご活用ください。
手付金の相場
手付金の相場
不動産売買において、手付金は物件価格に対して一定の割合で設定されるのが一般的です。法律で具体的な金額が決まっているわけではありませんが、相場の目安や、宅建業者が売主となる場合の法的な上限が存在します。
ここでは、基本となる相場と、手付金の注意点について解説します。
・基本の相場は物件価格の5〜10%
・法的上限は20%
・注意したい 手付金の設定パターン
・新築と中古で異なる手付金の注意点
・都心部と地方の傾向の違い
基本の相場は物件価格の5〜10%
不動産売買における手付金の相場は、一般的に「物件価格の5〜10%程度」(※)とされています。たとえば3,000万円の物件であれば、150万〜300万円が目安です。
手付金の額に法律上の決まりはありませんが、低すぎると契約の安定性が損なわれ、高すぎると買主の負担が重くなります。そのため、双方が無理のない範囲で合意するのが一般的です。
なお、手付金の割合からマンションの市場評価を判断することは難しいとされています。市場評価を測るうえでは、物件価格そのものや経済状況などから総合的に判断するのが一般的です。
※ 参照:東京都住宅政策本部
法的上限は20%
宅地建物取引業者(不動産会社)が自ら売主となる売買契約では、手付金の額は「売買代金の20%を超えてはならない」と宅地建物取引業法第39条で定められています。(※)
手付金が高額になりすぎると、買主にとって契約解除が事実上難しくなり、契約の拘束力が不当に強くなってしまうため、これを防ぐための消費者保護規定です。
仮に20%を超える手付金を支払った場合、超過分は手付金ではなく代金の前払い(内金または中間金)として扱われます。なお、この上限規制は「売主が宅建業者で、買主が一般消費者」の場合にのみ適用されます。
※参照:宅地建物取引業法
注意したい 手付金の設定パターン
手付金については金額そのものだけでなく、契約条件のなかに「買主に不利な内容が含まれていないか」を確認することも重要です。
手付金が不利益を被る 可能性があるパターンとして、以下のような点が挙げられます。
新築と中古で異なる手付金の注意点
新築マンションと中古マンションでは、手付金に関して注意すべき性質が異なります。
【中古マンションの場合】
売主が個人であることも多く、契約内容が物件ごとに異なるため、ローン特約の解除要件など、契約の際特に注意を払う必要があります。契約書の内容に不備がないか、しっかりと確認しましょう。
【新築マンションの場合】
売主がデベロッパーであり契約内容も定型化されているため、中古と比べると手付金そのものでのトラブル発生は比較的薄い傾向にあります。
ただし、物件が未完成の状態で契約・支払いを行うケースが多いため、業者の倒産リスクや完成の遅延が発生した際に手付金がどのように扱われるかという点が、新築特有の確認ポイントになります。
都心部と地方の傾向の違い
手付金の相場や運用は、地域によっても多少傾向が異なる可能性があります。都心部では、本記事でこれまで紹介してきたとおり5〜10%を相場として扱う慣習が定着しています。
一方、地方では人間関係をベースにした柔軟な対応がされている可能性もあると言われています。ただし、地域ごとの実態には差があります。検討する物件の所在地で実際にどのような運用がなされているかは、不動産会社に確認するのが確実です。
手付金の交渉余地と値下げ時のポイント
手付金の交渉余地と値下げ時のポイント
手付金は売買契約の当事者間の合意で決まるため、状況によっては値下げや調整の交渉が可能です。
ここでは、交渉が通りやすい物件の特徴や、資金がすぐに用意できない場合の対処法について解説します。
・交渉余地があるかはマンションによって異なる
・すぐに用意できない場合は契約日を調整して資金を準備する
・親族からの援助も検討する
交渉余地があるかはマンションによって異なる
交渉が通るかどうかは、対象となる物件の人気度や販売状況によって大きく異なります。
交渉を希望する場合は、不動産会社を通じて売主の状況を確認したうえで、購入意思の高さを伝えながら誠意を持って相談することが大切です。ただし、必ずしも交渉が通るとは限らない点はあらかじめ理解しておきましょう。
ここで、不動産の適正価値を判定する専門家である「不動産鑑定士」からのアドバイスも紹介します。
鑑定士コメント
手付金は値下げ交渉できるのでしょうか?手付金は値下げ交渉できるケースがあります。必ずしも相場の額面通りに支払う必要はなく、立地条件や売却理由によっては売主と手付金を値下げ交渉する余地があるでしょう。但し、値下げ交渉の際は一方的に要求を突きつけるのはトラブルの元ですので、不動産会社を通じて、誠意を持って交渉のテーブルに載せるのが良いでしょう。
すぐに用意できない場合は契約日を調整して資金を準備する
手付金はまとまった金額を現金などで用意する必要があるため、契約のタイミングまでに準備が間に合わないケースもあります。
そのような場合は、無理をして契約日を迎えるのではなく、不動産会社を通じて売主と相談し、契約日を後ろ倒しにして資金を準備することを検討しましょう。売主との合意があれば、契約日を調整できる可能性があります。
親族からの援助も検討する
自己資金だけでは手付金の準備が難しい場合、両親や祖父母など親族からの援助を受ける方法も検討できます。ただし、援助の方法によって税務上の取り扱いが異なるため、事前の確認が大切です。
贈与の非課税特例を利用する場合は、適用要件や手続きについて事前に税務署や税理士に確認しておくと安心です。
※1参照:国税庁
※2参照:国税庁
手付金を支払うタイミング
手付金を支払うタイミング
手付金は、重要事項説明を受け、売買契約を締結するタイミングで売主に支払うのが基本です。住宅ローンの融資実行前に行われる手続きのため、手付金は自己資金から用意することになります。
マンション購入の一般的な流れは、以下のとおりです。
手付金の支払いは、重要事項説明を受けて契約内容に納得したうえで行うのが原則です。手付金の金額や扱いに関する取り決めは、重要事項説明書や売買契約書に記載されているため、その内容を確認する前に支払いを行うのは順序として適切ではありません。
なお、手付金は契約書での取り決めにより、最終的には売買代金の一部に充当されるのが一般的です。残代金決済時には、物件価格から手付金を差し引いた金額を支払うことになります。
手付金の支払い方法
手付金の支払い方法
手付金の支払い方法は、現金または銀行振込が一般的です。それぞれの方法に注意点があるため、契約日までに準備の段取りを確認しておきましょう。
手付金支払時に覚えておきたいポイント
実務上は、売買契約の締結と同時に現金で授受されるケースが多くなっています。これは契約の成立と支払いを同じタイミングで完結させ、契約成立の事実を確実にする目的があります。
土日に契約が行われることが多く、銀行振込では金融機関の営業時間外で着金確認ができないこともあるため、現金での持参が原則とされています。
手付金が高額になる場合や遠方での取引、防犯上のリスクを踏まえて、銀行振込で対応するケースもあります。振込にする場合は、契約日の前後で着金確認が取れるよう、事前に売主・不動産会社と段取りを確認しておくと安心です。
手付金は分割払い・カード払い・住宅ローンには組み込めない
手付金の支払いについて、以下の方法は基本的に認められていません。
特に「住宅ローンへの組み込みができない」点は、資金計画上の重要なポイントです。住宅ローンの実行は物件の引渡し時に行われるため、それより前のタイミングで支払う手付金は、自己資金から用意する必要があります。
また、宅建業者が売主となる契約では、手付金の後払いや分割払いは宅建業法で禁止されています。営業担当者から「後日でも構いません」と提案されても応じないようにしましょう。
こちらについても、不動産鑑定士からのアドバイスを紹介します。
鑑定士コメント
ローンで手付金を支払えるのでしょうか?手付金は原則として現金で支払います。手付金の費用分をローンに組んで借り入れするのは避けましょう。住宅ローンの本審査時に借り入れ状況から手付金のための借金を把握されると落ちてしまう可能性があります。手付金を現金で準備できそうにない場合は親族などからの借り入れや贈与を検討しましょう。
手付金は戻ってくる?
手付金は戻ってくる?
手付金は契約成立の証として支払うお金ですが、契約解除の理由や状況によっては買主に返還される場合もあります。
ここでは、以下2点を解説します。
・解除の理由ごとに見る手付金の扱い
・返還トラブルにつながる注意点
解除理由ごとに見る手付金の扱い
支払った手付金が買主に戻ってくるかどうかは、契約解除の理由や契約書の特約によって変わります。
一般的なケースは以下のとおりです。
手付金が返還される代表的なケースは、住宅ローン特約(融資利用特約)による解除です。住宅ローン特約とは、買主が住宅ローンの本審査に通らなかった場合に、違約金等の負担なく契約を解除でき、手付金が全額返還される仕組みです。
ローン特約の不備による返還トラブルに注意
ローン特約は買主を守る重要な仕組みですが、特約の内容や運用に不備があると、いざというときに手付金が返還されないケースもあります。トラブルにつながりやすい代表的なパターンは以下のとおりです。
手付流しと手付倍返しの仕組み
手付流しと手付倍返しの仕組み
売買契約を結んだ後、何らかの事情でどうしても契約を解除したい場合の仕組みとして、「手付流し」と「手付倍返し」があります。それぞれ買主・売主のどちらが解除を申し出るかによって、扱いが異なります。
いずれも、相手方が契約の履行に着手するまでの期間内であれば、追加の違約金や損害賠償なしに契約を解除できる仕組みです。
「手付流し」「手付倍返し」が実際に起こる場面
手付流しや手付倍返しが選択されるのは、主に以下のような事情があるケースとされています。
【手付流し(買主側の事情)】
契約後に、より条件の良い別の物件が見つかった場合などに起こり得ます。手付金を放棄してでも別の物件に乗り換えたいと判断するような場面ですが、実際にはこうしたケースはまれだとされています。
【手付倍返し(売主側の事情)】
受け取った手付金を倍にして返しても、さらに高い金額で購入を希望する別の買主が現れた場合などに起こり得ます。
たとえば、1億円の物件を手付金1,000万円で契約した後に、2億円で購入を希望する人が現れた場合、手付金を倍返ししても結果的により高く売却できるため、売主側にメリットが生じる構図です。
手付金の額と契約解除リスクの関係
手付金の額は、契約解除により発生するリスクとも関係します。手付金が高額になればなるほど、万が一手付流しで解除する場合の金銭的な負担が大きくなるためです。
一方で、手付金が高いことには別の側面もあります。手付金が高額であるほど、売主側にとって手付倍返しによる解除のハードルが上がるため、買主からすると一方的な契約解除をされにくくなるという見方もできます。
リスクの感じ方は、買主の余剰資金の余裕やローン審査の確実性などによっても変わります。自身のリスク許容度と手付金の額のバランスを踏まえて判断することが大切です。
手付解除の「履行に着手するまで」の意味には注意する
手付解除の「履行に着手するまで」の意味には注意する
手付金を支払った後、一定の期間内であれば手付解除によって契約を解消できます。買主は支払った手付金を放棄することで、売主は手付金の倍額を買主に提供することで、それぞれ契約を解除する権利が認められています。
ただし、手付解除ができるのは民法557条1項により「相手方が契約の履行に着手するまで」と定められています。(※)つまり、相手方が契約に基づく行為を進めはじめた後は、手付解除ができなくなる仕組みです。
※参照:民法
「履行の着手」とは何を指すか
「履行の着手」については、最高裁判例で「客観的に外部から認識し得るような形で履行行為の一部をなし、または履行の提供をするために欠くことのできない前提行為をしたこと」(※)と定義されています。
具体的には、以下のような行為が履行の着手にあたると考えられています。
ただし、何をもって「履行の着手」とするかは契約内容や状況によって判断が分かれることがあります。実務では、こうした不明確さを避けるため、契約書に「手付解除期日」を具体的な年月日で明記するケースも多くなっています。
※参照:全国不動産協会
手付解除ができる期間や、解除した際の手付金の取り扱いについてさらに詳しく知りたい方は、以下の記事もあわせてご覧ください。
手付解除とは?いつまで解除できるのか、手付金がどうなるかも解説
手付金の支払い後に必要な資金と家計管理
手付金の支払い後に必要な資金と家計管理
手付金を支払った後も、マンション購入には残代金や諸費用、各種税金などの支出が続きます。さらに、入居後の生活費や予備費まで見据えた資金計画を立てておくことで、購入後の家計を安定させやすくなります。
ここでは、手付金支払い後に発生する主な費用や、家計管理のポイントについて解説します。
・残代金や税金などの諸費用の清算
・固定資産税の清算金や不動産取得税
・入居時の家具・カーテン・エアコンなどの追加費用
・2〜3ヶ月分の予備費確保
残代金や税金などの諸費用の清算
物件の引渡し時には、物件価格から手付金を差し引いた残代金を支払います。これに加えて、登記費用や住宅ローンに関する手数料など、まとまった諸費用が発生します。
住宅ローンの利用時にかかる手数料の種類や、保証料との違いについて詳しく解説した記事もご用意しています。ぜひ参考にしてください。
住宅ローンの手数料はいくらかかる?保証料との違いや諸費用もわかりやすく紹介
固定資産税の清算金や不動産取得税
物件にかかる税金関連の支出も、手付金支払い後にまとまって発生します。
代表的なものは以下のとおりです。
入居時の家具・カーテン・エアコンなどの追加費用
入居時には、床コーティング・家具・照明・カーテン・エアコンなど、さまざまな追加費用が発生します。新築物件特有の出費もあるため、引渡し前から想定しておくと安心です。
2〜3ヶ月分の予備費確保
手付金や諸費用、家具購入などの支出を済ませた後も、生活費の予備費は別途確保しておきたいところです。引渡し後に設備の不具合が発生したり、リフォームが必要になったり、場合によっては仮住まいの費用がかかることもあります。
特に築年数が経過した中古物件では、引渡し後に予期せぬ修繕費が発生する可能性も念頭に置いておきましょう。
手付金の支払いから入居後の生活が落ち着くまでは、想定外の支出が発生しやすい時期です。生活費の2〜3ヶ月分を目安に予備費を手元に残しておくと、不測の事態にも対応しやすくなります。
マンション購入にかかる費用の全体像や、資金計画で後悔しないためのポイントについては、以下の記事でさらに詳しく解説しています。
マンション購入にどれくらい費用がかかる?後悔しないための選び方も解説
まとめ:「手付金」は納得のいく契約への第一歩!リスク許容度と特約を見極め確かなマンション購入を
まとめ:手付金は適切な金額を設定することが大切
手付金は、不動産売買契約の成立を証明し、解約や違約時の基準となる重要な金銭です。「証約手付」「解約手付」「違約手付」という3つの役割を正しく理解しておくことが、安全な取引の土台となります。
また、手付金の金額設定は、安易な解約を防ぐ意味合いがある一方で、万が一解約が必要になった際のリスク(手付流しなど)にも直結します。一般的な相場(5〜10%)を参考にしつつも、ご自身のリスク許容度や「ローン特約」などの契約条件を契約前にしっかりと確認し、売主と適切な金額をすり合わせることが大切です。
手付金の支払い後にも、諸費用や税金、家具家電の購入費用などさまざまな支出が控えています。今回ご紹介した専門家のアドバイスも参考にしながら、余裕を持った資金計画を立て、納得のいく確かなマンション購入を実現してください。
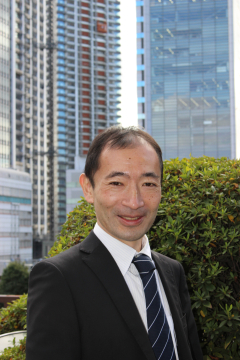
不動産鑑定士/マンションマイスター
石川 勝
東京カンテイにてマンションの評価・調査に携わる。中古マンションに特化した評価手法で複数の特許を取得する理論派の一方、「マンションマイスター」として、自ら街歩きとともにお勧めマンションを巡る企画を展開するなどユニークな取り組みも。
公式SNSをフォローすると最新情報が届きます
あなたのマンションの知識を確かめよう!
マンションドリル中級
あなたにとって一生で一番高い買い物なのかもしれないのに、今の知識のままマンションを買いますか??後悔しないマンション選びをするためにも正しい知識を身につけましょう。
おすすめ資料 (資料ダウンロード)
マンション図書館の
物件検索のここがすごい!

- 個々のマンションの詳細データ
(中古価格維持率や表面利回り等)の閲覧 - 不動産鑑定士等の専門家による
コメント表示&依頼 - 物件ごとの「マンション管理適正
評価」が見れる! - 新築物件速報など
今後拡張予定の機能も!
会員登録してマンションの
知識を身につけよう!
-
全国の
マンションデータが
検索できる -
すべての
学習コンテンツが
利用ができる -
お気に入り機能で
記事や物件を
管理できる -
情報満載の
お役立ち資料を
ダウンロードできる
関連記事

関連キーワード
カテゴリ


当サイトの運営会社である東京カンテイは
「不動産データバンク」であり、「不動産専門家集団」です。
1979年の創業から不動産情報サービスを提供しています。
不動産会社、金融機関、公的機関、鑑定事務所など
3,500社以上の会員企業様にご利用いただいています。


